ФНС России уделяет повышенное внимание контролю за соблюдением налоговыми резидентами норм, связанных с владением иностранными активами, в том числе контролируемыми иностранными компаниями (КИК). Несмотря на то, что декларирование КИК является обязанностью самих налогоплательщиков, у налоговиков есть способы их самостоятельного выявления. Чтобы понимать, как налоговые органы узнают о КИК, важно представлять основные источники информации, из которых можно установить связь иностранной компании с российским контролирующим лицом.
- ФНС узнаёт о КИК не только из уведомлений, но и из открытых реестров, утечек вроде Pandora Papers, судебных дел и налоговых проверок.
- Автообмен CRS передаёт данные лишь по счетам «пассивных» компаний и только из стран, реально обменивающихся с Россией, — список меняется ежегодно.
- Связь с компанией легко вскрывается через валютный контроль: отчёты по зарубежным счетам и документы, запрошенные банком.
- «Спящая» компания без операций всё равно считается КИК, и по ней придётся подать «нулевую» отчётность.
- Штраф за неподанное уведомление о КИК — 500 000 рублей за каждый год, и его планируют повысить.
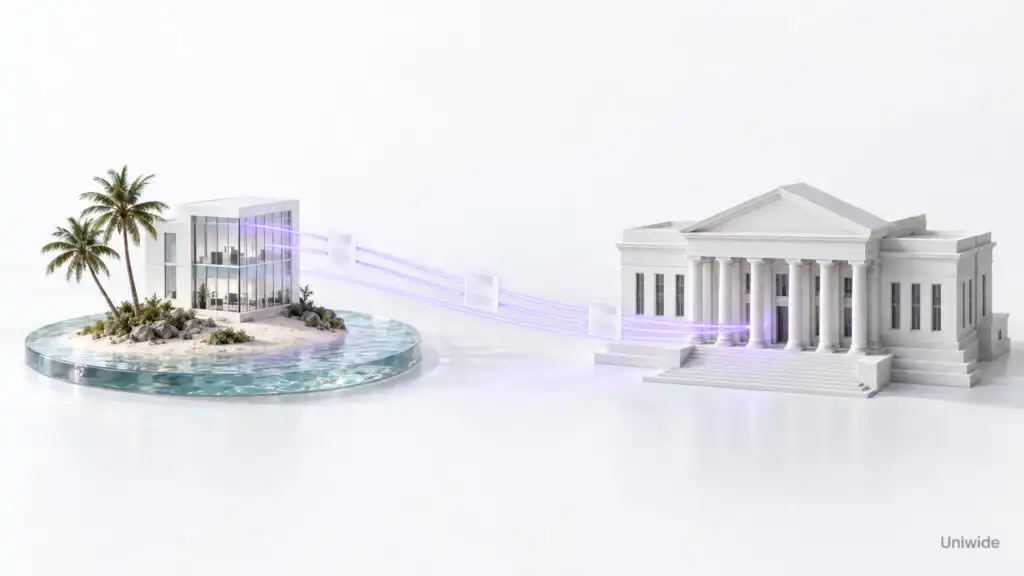
Источники данных о КИК для налоговых органов РФ
Налоговые органы могут узнавать об иностранных компаниях или структурах (партнерствах, фондах, трастах), принадлежащих налоговым резидентам РФ, из следующих источников:
- от самих налогоплательщиков, направляющих уведомления, предусмотренные Налоговым кодексом РФ;
- из открытых онлайн-источников, включая иностранные публичные реестры юридических лиц и иные интернет-ресурсы;
- от иностранных налоговых органов на основании международных договоров – по запросу или в автоматическом режиме;
- через механизмы, предусмотренные валютным законодательством РФ – отчёты о движении средств по иностранным счетам, представление документов по валютным операциям;
- из документов и информации, полученных в рамках налоговых проверок;
- в результате участия налогоплательщика в судебных разбирательствах, связанных с его имуществом.
Получение сведений о КИК от налогоплательщиков
Прежде всего, налоговые органы РФ получают информацию от самих налогоплательщиков, на которых Налоговым кодексом РФ возложены обязанности:
- уведомлять о своем участии в иностранных организациях либо об учреждении иностранных структур без образования юридического лица (пп. 1 и 2 п. 3.1 ст. 23 НК РФ);
- уведомлять о контролируемых иностранных компаниях (пп. 3 п. 3.1 ст. 23 НК РФ).
Уведомление об участии в иностранных организациях информирует налоговый орган о факте возникновения, изменения или прекращения у лица доли в иностранной компании (подается, если доля превышает 10%). Уведомление о КИК раскрывает характер контроля лица над компанией и является частью ежегодной отчётности налогоплательщика по её прибыли. Оно подается наряду с финансовой отчётностью КИК и декларацией по соответствующему российскому налогу.
Оба вида уведомлений содержат ключевые идентификационные данные иностранной компании (наименование, страну регистрации и налогового резидентства, дату регистрации, регистрационный номер, код налогоплательщика в стране регистрации и налогового резидентства, юридический адрес). Также в уведомлениях раскрывается связь налогоплательщика с декларируемой компанией – размер доли или иное основание контроля над ней.
Самостоятельная подача уведомлений, содержащих полную и достоверную информацию, является обязанностью налогоплательщика. Молчание может повлечь за собой штрафы по законодательству о КИК, а также риски привлечения к ответственности за возможные правонарушения, связанные с нераскрытыми иностранными структурами.
Как ФНС узнаёт о КИК из открытых источников
ФНС может пользоваться данными из открытых источников, например, иностранных публичных реестров юридических лиц. Это самый простой и наиболее вероятный случай самостоятельного получения налоговым органом информации о связи иностранной компании с тем или иным налогоплательщиком. Точная методология информационного поиска неизвестна: он может включать как ручную выборку, так и использование автоматизированных решений, позволяющих анализировать информацию из иностранных источников и выявлять компании, подконтрольные налоговым резидентам РФ.
Из полученных данных может следовать, например, что налоговый резидент РФ выступает акционером (участником) или бенефициарным владельцем по отношению к иностранной компании. Данные, полученные из открытых источников, могут сопоставляться с данными, содержащимися в поданных самим налогоплательщиком уведомлениях, либо свидетельствовать о неподаче им необходимых уведомлений.
Помимо официальных иностранных реестров, источниками данных о КИК могут служить и иные онлайн-ресурсы, в том числе материалы СМИ, журналистских расследований и опубликованных «утечек» (таких как Offshore Leaks, Pandora Papers, Paradise Papers и другие).
Получение данных о КИК от иностранных налоговых органов
Налоговые органы могут получать информацию об иностранных компаниях и структурах, принадлежащих российским налогоплательщикам, от иностранных компетентных органов на основании международных договоров РФ. К основным договорам в данной сфере относятся:
- двусторонние соглашения об избежании двойного налогообложения (СИДН), которые, как правило, содержат отдельную статью об обмене информацией;
- Конвенция о взаимной административной помощи по налоговым делам 1988 г. в редакции Протокола 2010 г. (вступила в силу для России 1 июля 2015 года) (далее – Конвенция 1988/2010);
- Многостороннее соглашение компетентных органов (MCAA) об автоматическом обмене финансовой информацией (подписано Россией в 2016 году и реализуется ежегодно с 2018 года).
Данные о КИК и автоматический обмен CRS
Автоматический обмен информацией по стандарту CRS (Common Reporting Standard – Единый стандарт отчётности) – это способ передачи данных о финансовых счетах физических и юридических лиц между налоговыми службами участвующих государств. Автообмен помогает ФНС контролировать соблюдение резидентами валютного законодательства РФ в части открытия и использования зарубежных счетов, а в ряде случаев – также выявлять контролируемые иностранные компании. Однако применительно к сведениям о КИК возможности автоматического обмена ограничены.
Счета активных и пассивных компаний
Первое ограничение связано с типом самого клиента. Автообмен действительно охватывает как личные, так и корпоративные счета резидентов участвующих стран. Однако ответ на вопрос, будут ли данные о счете компании направлены именно в страну налогового резидентства её контролирующего лица (бенефициарного владельца), зависит от того, является ли такая компания «активной» или «пассивной» в терминах стандарта CRS.
Если доля пассивных доходов компании за прошедший календарный год составила менее 50% и объем активов, генерирующих пассивный доход за тот же период, составил менее 50%, компания классифицируется как «активная нефинансовая организация» (Active NFE). Также существуют другие признаки, позволяющие отнести компанию к «активной» (п. 9 подраздела D раздела VIII Стандарта CRS). При отсутствии признаков активности компания признается «пассивной нефинансовой организацией» (Passive NFE), и в маршрут автообмена добавляется страна налогового резидентства контролирующего лица такой компании. Статус корпоративного клиента как Active NFE или Passive NFE, а также налоговое резидентство контролирующего лица фиксируются при анкетировании клиента в банковских формах самосертификации. Банки перепроверяют эти данные по собственным доступным им источникам.
Таким образом, в ФНС России по автоматическому обмену CRS поступают данные о счетах не любых, а прежде всего пассивных иностранных компаний, открытых в банках стран, осуществляющих автообмен с РФ, если контролирующими лицами таких компаний заявлены налоговые резиденты РФ.
Вторая проблема обусловлена изменчивостью перечня стран-партнеров РФ по автоматическому обмену. Тот факт, что страна банка является подписантом Многостороннего соглашения MCAA, ещё не говорит о том, что данная страна обязательно направляет данные в Россию. Количество стран, готовых автоматически обмениваться информацией с РФ и реально осуществляющих такой обмен, меняется из года в год.
Например, страны-члены ЕС, Великобритания, Швейцария, ряд оффшоров отказались от автообмена с РФ после 2022 года. С другой стороны, автоматический обмен между РФ и популярными у российского бизнеса «дружественными» и нейтральными юрисдикциями (ОАЭ, Турция, Гонконг, Армения, Казахстан и др.) активно работает и может способствовать выявлению незадекларированных КИК.
Актуальные данные о странах, между которыми у РФ активирован автоматический обмен информацией о финансовых счетах, можно найти на портале ОЭСР, а также в перечне ФНС, который обновляется ежегодно (действующий перечень стран с автообменом утвержден Приказом ФНС России от 14.10.2025 № ЕД-7-17/883@).
Компании без счетов – вне автообмена
Наконец, возможны ситуации, когда у КИК нет банковских счетов (вообще или в банках стран, участвующих в автообмене с РФ). Автообмен в данном случае бесполезен, поскольку по стандарту CRS передаются именно сведения о счетах, которые собираются банками и другими подотчётными финансовыми организациями участвующих юрисдикций.
Как налоговая узнаёт о КИК по международному запросу
Индивидуальный запрос – это адресный инструмент, используемый тогда, когда налоговому органу требуется получить от иностранных коллег конкретную информацию об интересующем налогоплательщике. Обмен налоговой информацией по запросу возможен, если между странами есть действующий договор, предусматривающий такой механизм (СИДН, Конвенция 1988/2010 или специальный двусторонний договор об обмене налоговой информацией).
Запросы в иностранные налоговые органы направляются только при наличии оснований – в рамках налоговой проверки и при подготовке доказательств для суда. Они не могут направляться без конкретики или в массовом порядке. Поэтому обмен информацией о КИК по запросу может быть задействован лишь тогда, когда налогоплательщик уже находится в фокусе внимания налогового органа.
В отличие от автообмена CRS, обмен по запросу позволяет налоговому органу получить достаточно большой объем информации о КИК – от учредительных и финансовых документов до реальной структуры бенефициарного владения и процедур принятия решений.
Приостановка СИДН и обмен налоговой информацией
Приостановка Россией действия своих СИДН с 38 «недружественными» юрисдикциями (Указ Президента РФ от 08.08.2023 № 585) не затрагивает статьи об обмене информацией. Однако ответные шаги стран-партнеров РФ по приостановленным СИДН уменьшили возможности ФНС по использованию данного механизма. Некоторые страны полностью приостановили (Великобритания, Канада, Швеция) или прекратили действие СИДН с Россией (Дания, Латвия, Литва), другие – пока оставляют за собой право на дальнейшие шаги. При этом Великобритания, Канада, Швейцария и США заявили о прекращении обмена налоговой информацией с Россией ещё до приостановки Россией СИДН.
В настоящее время результативный для РФ обмен налоговой информацией более вероятен в отношениях с «дружественными» и нейтральными странами. При этом сокращение или расширение обмена не всегда зависит от «дружественности» юрисдикции. Практика после 2022 года показала, что обмен информацией может продолжать работать с отдельными «недружественными» странами и по каким-то причинам не работать с «дружественными». Но в целом число стран, отвечающих на информационные запросы ФНС, сократилось.
Официальная информация о приостановленных и действующих СИДН РФ размещается на сайте Минфина России.
Есть ли обмен данными о КИК в рамках СНГ?
Между странами СНГ действует Протокол об обмене информацией в электронном виде между государствами – участниками СНГ для осуществления налогового администрирования 2018 г. Передаваемая информация в настоящее время включает сведения о доходах и уплаченных налогах граждан и компаний, а также об имуществе (недвижимости и транспортных средствах) и его собственниках, но не охватывает сведений о долях в КИК.
В дальнейшем планируется расширить состав передаваемой информации, добавив данные о долевом участии физических и юридических лиц в компаниях стран СНГ. Это позволит ФНС России получать данные о принадлежащих россиянам КИК в странах СНГ в автоматическом режиме.
Выявление КИК через валютный контроль
Косвенным механизмом раскрытия данных о КИК может стать исполнение российскими гражданами и компаниями обязанностей, предусмотренных Федеральным законом «О валютном регулировании и валютном контроле» (далее – Закон № 173-ФЗ). Несмотря на то, что сами иностранные компании являются нерезидентами, финансовое взаимодействие с ними резидентов может влечь раскрытие определенных сведений об отправителях или получателях платежей и об основаниях проводимых операций.
Документы по валютным операциям
Российские банки, будучи агентами валютного контроля, вправе запрашивать и получать от резидентов различные документы, касающиеся валютных операций (будь то оплата из России уставного капитала иностранной компании, расчёты по различным договорам и др.).
Среди таких документов могут быть учредительные документы, выписки из торговых реестров, сертификаты, решения органов управления иностранной компании и прочие документы, из которых можно установить участие резидента в иностранном юридическом лице. Информация о валютных операциях, проводимых через банк, представляется в ФНС России как орган валютного контроля (ч. 1, 7 ст. 23 Закона № 173-ФЗ).
Отчеты о движении средств и подтверждающие документы
Для валютных резидентов РФ существует обязанность уведомлять налоговый орган об открытии зарубежных счетов и о движении средств по ним (ч. 2 и 7 ст. 12 Закона № 173-ФЗ). Например, получив от резидента ежегодный отчёт о движении денежных средств и иных финансовых активов по его иностранному счёту, налоговый орган будет вправе запросить подтверждающие документы по проведенным валютным операциям (банковские выписки, контракты, счета, корпоративные резолюции и др.).
В этом случае связь между резидентом и его иностранной компанией будет видна через характерные операции между его личным иностранным счётом и счётом его иностранной компании (такие как выплата дивидендов, выдача займа, оплата расходов компании и т.п.), несмотря на то что все эти операции осуществляются за пределами РФ.
Данный канал получения информации не работает в случаях, когда законом предусмотрены исключения из обязанности физических лиц – резидентов подавать отчёты о движении денежных средств, а именно:
- если банк расположен в стране ЕАЭС или государстве, с которым РФ осуществляет автоматический обмен финансовой информацией, а общая сумма денежных средств, зачисленных на счёт или списанных с него за отчётный год, либо остаток на счёте (при отсутствии зачислений) не превышает 600 000 рублей или эквивалент в иностранной валюте (абз. 4 ч. 7 ст. 12 Закона № 173-ФЗ) или
- если физическое лицо пребывает за пределами РФ более 183 дней в течение календарного года (ч. 8 ст. 12 Закона № 173-ФЗ).
Дополнительно отметим, что отчитываться требуется только по иностранным счетам физических и юридических лиц – валютных резидентов РФ (то есть российских граждан или российских компаний, на которых открыт счет). Обязанность отчитываться по корпоративному иностранному счету самой КИК валютным законодательством РФ не предусмотрена.
Получение информации в рамках налоговых проверок
Выявление КИК может быть побочным эффектом налоговых проверок в отношении российского бизнеса контролирующего лица КИК или иных российских компаний, ведущих бизнес с иностранными структурами. Признаки контроля над иностранной компанией могут быть установлены из истребованных или изъятых в ходе выемки документов, показаний свидетелей, электронной переписки, сведений о банковских операциях. Собранные сведения могут в последующем использоваться налоговым органом для назначения штрафов и обоснования своих позиций в суде.
Например, проверяя правомерность использования льготных ставок по соглашениям об избежании двойного налогообложения (СИДН) при выплатах из России за рубеж с точки зрения концепции «фактического права на доход» (ФПД), налоговый орган может запросить у компании-плательщика (налогового агента) документы, подтверждающие реальный, а не транзитный характер иностранного получателя. Из документов может быть установлено, например, что бенефициарным владельцем конечного получателя выплаты является налоговый резидент РФ, контролирующий вовлеченные иностранные компании.
Другой вариант – налоговая проверка российского контрагента иностранной компании, в ходе которой налоговый орган истребует переписку, протоколы переговоров и контракты, где в качестве подписантов или лиц, согласовывающих сделки, фигурируют российские контролирующие лица.
Раскрытие информации о КИК в судах
Одним из неочевидных источников деанонимизации КИК могут быть внутрироссийские судебные разбирательства, в которых стороны неизбежно раскрывают документы и материалы, касающиеся, в том числе, их иностранных активов. Кроме собственно налоговых споров, это могут быть споры о привлечении к субсидиарной ответственности, разрешении корпоративных конфликтов, разделе имущества бывших супругов или взыскании задолженности.
В ходе разбирательства стороны сами приобщают к материалам дел учредительные документы, трастовые декларации и реестры участников оффшорных компаний. Помимо того, что большинство судебных актов публикуется открыто, налоговый орган будет видеть эти материалы и тогда, когда он сам участвует в деле.
Есть ли риск для владельцев недействующих компаний?
Даже если иностранная компания фактически не ведёт деятельность, не имеет активов или не проводит никаких финансовых операций, само по себе наличие такой компании у налогового резидента РФ может заинтересовать налоговый орган.
Налогоплательщик может столкнуться с требованием отчитаться по любым «спящим», «брошенным» и официально не ликвидированным компаниям, если о них стало известно налоговому органу. Для целей НК РФ такие компании всё равно считаются контролируемыми.
Поэтому даже если компания бездействовала, необходимо иметь документальное подтверждение отсутствия деятельности и операций в соответствующем периоде. При получении от налогового органа требования, касающегося такой компании, важно направить ответ в установленный требованием срок с приложением «нулевой» финансовой отчётности КИК и пояснений об отсутствии деятельности.
Если налогоплательщик прекратил участие в иностранной компании (например, продал в ней долю или ликвидировал её), он должен сообщить об этом в налоговый орган не позднее трёх месяцев с даты прекращения участия по форме, предусмотренной для уведомления об участии в иностранных организациях.
Какие последствия возможны для налогоплательщика?
Налогоплательщику, который по каким-то причинам не информировал налоговый орган о своей доле в иностранной компании или о своем контроле над ней, налоговый орган может направить требование о предоставлении уведомления об участии в иностранной организации и/или уведомления о КИК. Причем уведомления о КИК потребуются за каждый пропущенный год, в котором у налогоплательщика существовала такая обязанность.
Также налогоплательщику могут быть назначены штрафы*, предусмотренные различными статьями главы 16 НК РФ (при наличии смягчающих обстоятельств размер штрафа может быть уменьшен не менее чем в два раза, но не более чем в десять раз, что предусмотрено ст. 112 и п. 3 ст. 114 НК РФ):
| Нарушение | Размер штрафа и основание |
|---|---|
|
Неподача уведомления об участии в иностранных организациях (срок – 3 месяца со дня возникновения доли более 10%) |
50 000 руб. за каждую компанию (п. 2 ст. 129.6 НК РФ) |
|
Неподача уведомления о КИК (ежегодно: не позднее 20 марта для юридических лиц, не позднее 30 апреля для физических лиц) |
500 000 руб. за каждую КИК за каждый год (п. 1 ст. 129.6 НК РФ) |
|
Непредставление финансовой отчётности или иных документов о прибыли КИК |
500 000 руб. за каждую КИК (п. 1.1 ст. 126 НК РФ) |
|
Непредставление истребуемых налоговым органом документов, подтверждающих соблюдение условий для освобождения прибыли КИК от налога или размер прибыли/убытка КИК |
1 000 000 руб. (п. 1.1-1 ст. 126 НК РФ) |
|
Неуплата налога из-за невключения прибыли КИК в налоговую базу |
20% от неуплаченной суммы налога, но не менее 100 000 руб. (ст. 129.5 НК РФ) |
* Согласно законопроекту № 617-9, внесенному в Государственную Думу в конце сентября 2026 г., предлагается повысить штрафы за нарушения, связанные с нормами о КИК. В частности, штраф за неподачу уведомления о КИК может быть повышен до 754 000 руб., а за неподачу уведомления об участии – до 104 000 рублей. В случае принятия новые размеры штрафов должны вступить в силу с 1 января 2027 года, но не ранее чем через месяц после публикации закона.
Что предпринять владельцу иностранной компании?
Независимо от того, как именно налоговые органы могут узнать о КИК, налоговым резидентам РФ важно самостоятельно проверить наличие долей и/или бенефициарного интереса во всех используемых иностранных компаниях или структурах и при необходимости подготовить и подать уведомления, предусмотренные НК РФ. Учитывая всё бо́льшую налоговую прозрачность в мире и автоматизацию процессов в ФНС, не стоит рассчитывать на безусловное сохранение тайны владения иностранными активами.
Если требование от налогового органа уже поступило, необходимо выполнить его в установленный срок, приложив исчерпывающие пояснения и документацию. В сложных случаях, например при многоуровневой структуре КИК и зарубежных активов, может потребоваться отдельный анализ и подготовка защитного файла – пакета документов для обоснования своей позиции. Это не гарантирует освобождения от штрафных санкций, однако может помочь налогоплательщику корректно урегулировать свой статус и снизить вероятность последующих претензий со стороны налоговых органов.
Теги: КИК, Обмен информацией, Россия